Votre devis dommage ouvrage, sur un dossier prêt à être chiffré

Un assureur ne chiffre pas une dommage ouvrage sur une simple surface : il lui faut un dossier. On le prépare avec vous, on le présente aux assureurs et on vous explique le devis reçu, garantie par garantie, avant l'ouverture du chantier.

  • Construction, extension, surélévation, rénovation lourde
  • Liste des pièces et vérification des attestations
  • Un courtier spécialisé, une seule demande
Devis dommage ouvrage

Votre devis en 3 min

Décrivez votre projet : un courtier spécialisé vérifie le dossier et vous répond sous 24 h.

  • Maison neuve
  • Extension
  • Rénovation
  • Piscine

Gratuit et sans engagement

Ce que contient un devis dommage ouvrage

Tous les devis reprennent la même garantie obligatoire, fixée par la loi. Ce qui les distingue, ce sont les options proposées, la franchise et la manière dont le coût des travaux est retenu. Voici les trois blocs à repérer.

Toujours dans le devis

Garantie obligatoire

Le socle

Le préfinancement des réparations quand l'ouvrage est atteint dans sa solidité ou devient impropre à sa destination, pendant dix ans après la réception.

Exemple

Quatre ans après l'emménagement, le dallage du séjour se fissure et s'affaisse : l'assureur se prononce sous 60 jours, propose une indemnité sous 90 jours, puis se retourne contre l'entreprise.
Obtenir un devis dommage ouvrage →

En option

Équipements et immatériels

Le bon fonctionnement des équipements dissociables (pompe à chaleur, volets, portes) et les pertes financières qui suivent un sinistre : loyers perdus, relogement.

Exemple

La pompe à chaleur posée par le chauffagiste tombe en panne la deuxième année. Sans l'option « bon fonctionnement », la garantie obligatoire ne s'applique pas.

Lire un devis ligne par ligne →

En option, en rénovation

Existants

Les parties anciennes du bâtiment abîmées par les travaux neufs, quand elles ne sont pas incorporées à l'ouvrage au point d'en devenir indissociables.

Exemple

Une surélévation fait travailler le vieux plancher du premier étage, qui se fend. Si l'option existants n'a pas été prise, la réparation n'est pas couverte.

Trois conditions pour recevoir un prix

  1. 1

    Un dossier complet

    Permis, plans, étude de sol, devis et attestations décennales des entreprises : un dossier incomplet ne reçoit pas de prix, seulement une liste de pièces manquantes.

  2. 2

    Un coût des travaux juste

    La prime se calcule sur le coût total déclaré. Sous-évalué, il fait baisser le devis, mais aussi le plafond de garantie, et la prime est révisée en fin de chantier.

  3. 3

    Une demande avant le chantier

    La dommage ouvrage se souscrit avant l'ouverture du chantier. Demander son devis deux à trois mois avant laisse le temps de compléter le dossier.

Dossier ouvert d’où dépassent des plans de maison, une calculatrice à côté

Un devis se gagne sur la qualité du dossier

Pièces manquantes, attestation périmée, coût mal estimé : on repère ce qui bloquerait l'assureur avant de lui présenter votre projet, pour recevoir un prix plutôt qu'une demande de complément.

  • Réponse sous 24 h
  • Un seul courtier, pas de démarchage
Obtenir mon devis gratuit

Un devis pour chaque type de projet

La garantie est la même, mais l'assureur ne regarde pas les mêmes points pour une maison neuve, une extension, une rénovation ou une piscine. Les prix indiqués sont des repères indicatifs.

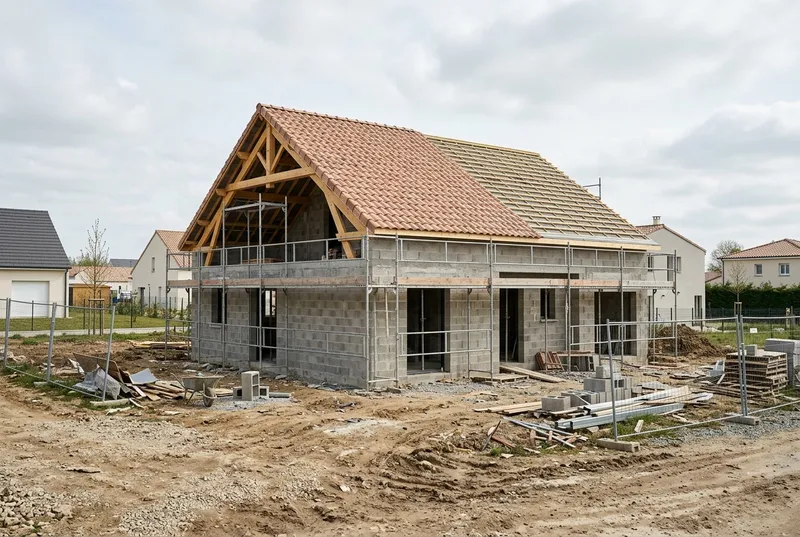
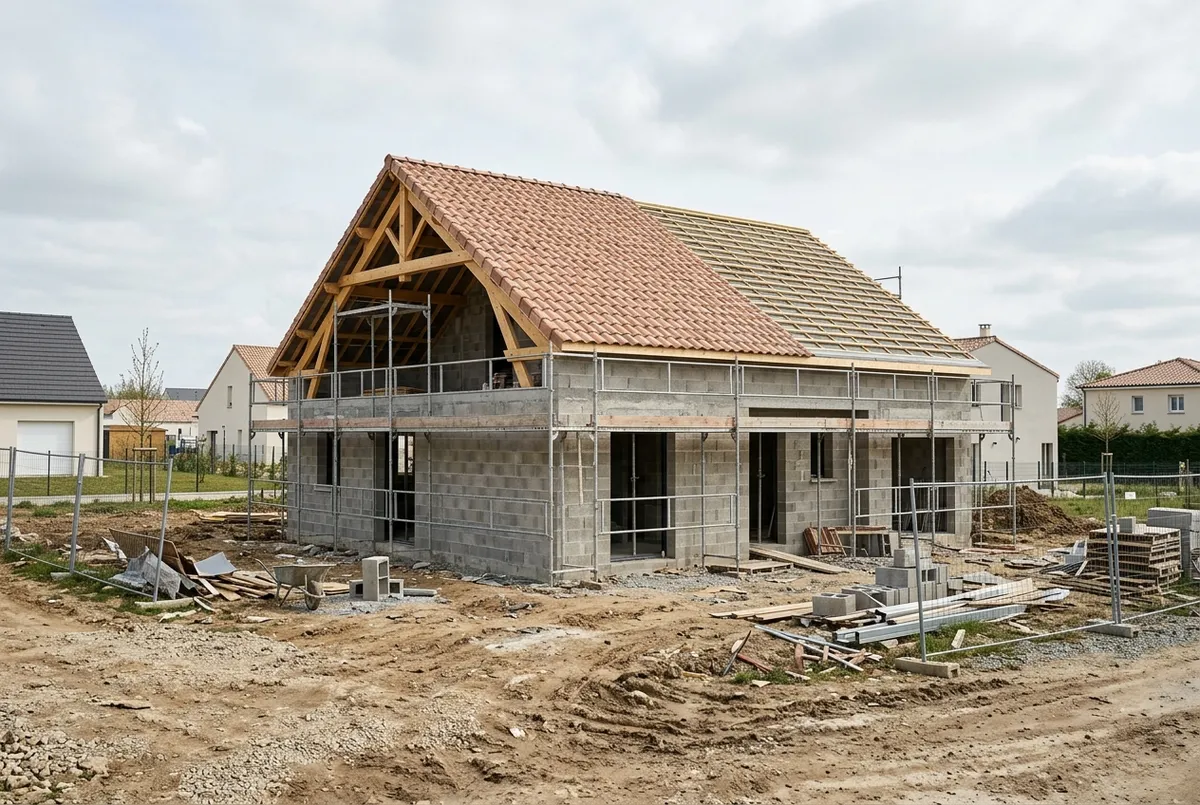
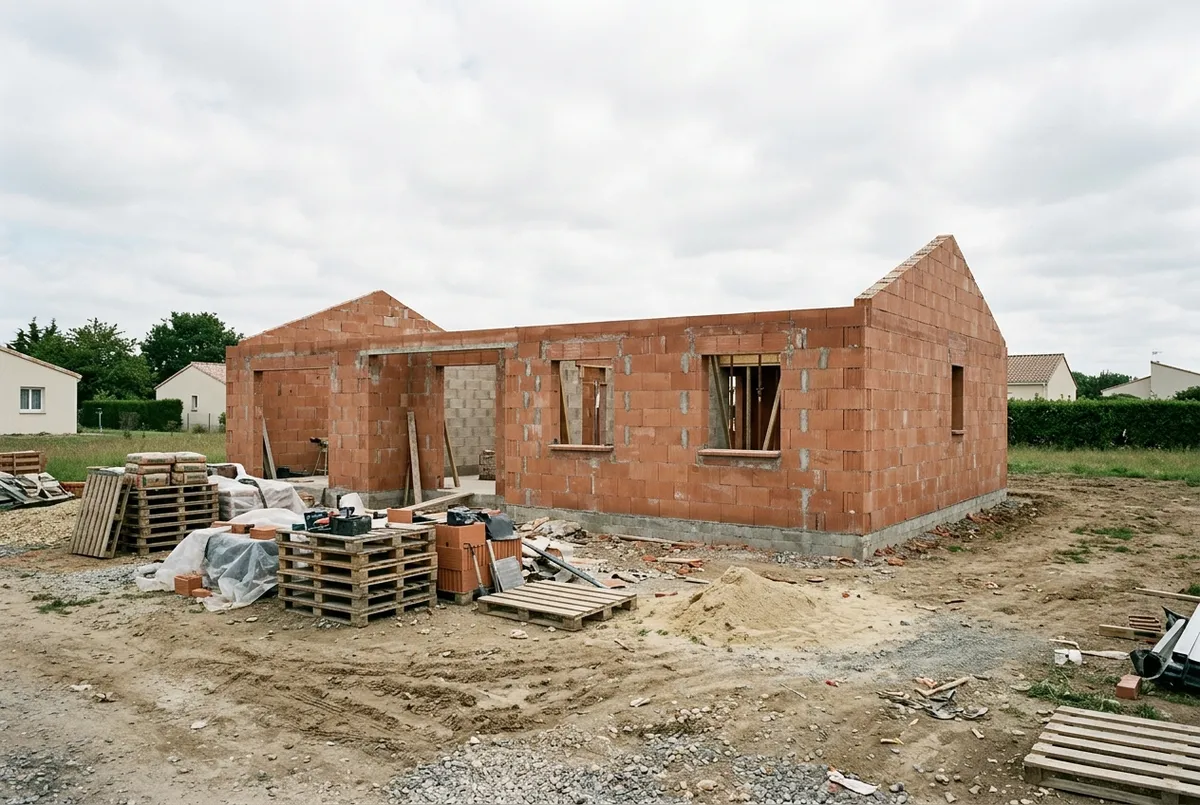
Maison de plain-pied en construction, murs en briques montés et palettes de matériaux au pied

Construction

Maison neuve

Le devis le plus courant. Avec un constructeur ou des entreprises assurées et une étude de sol, le dossier se traite vite. Repère : 3 000 à 5 000 € de prime unique pour une maison de 200 000 €.

Pièces clés

  • Permis
  • Étude de sol
  • Devis des lots
  • Attestations
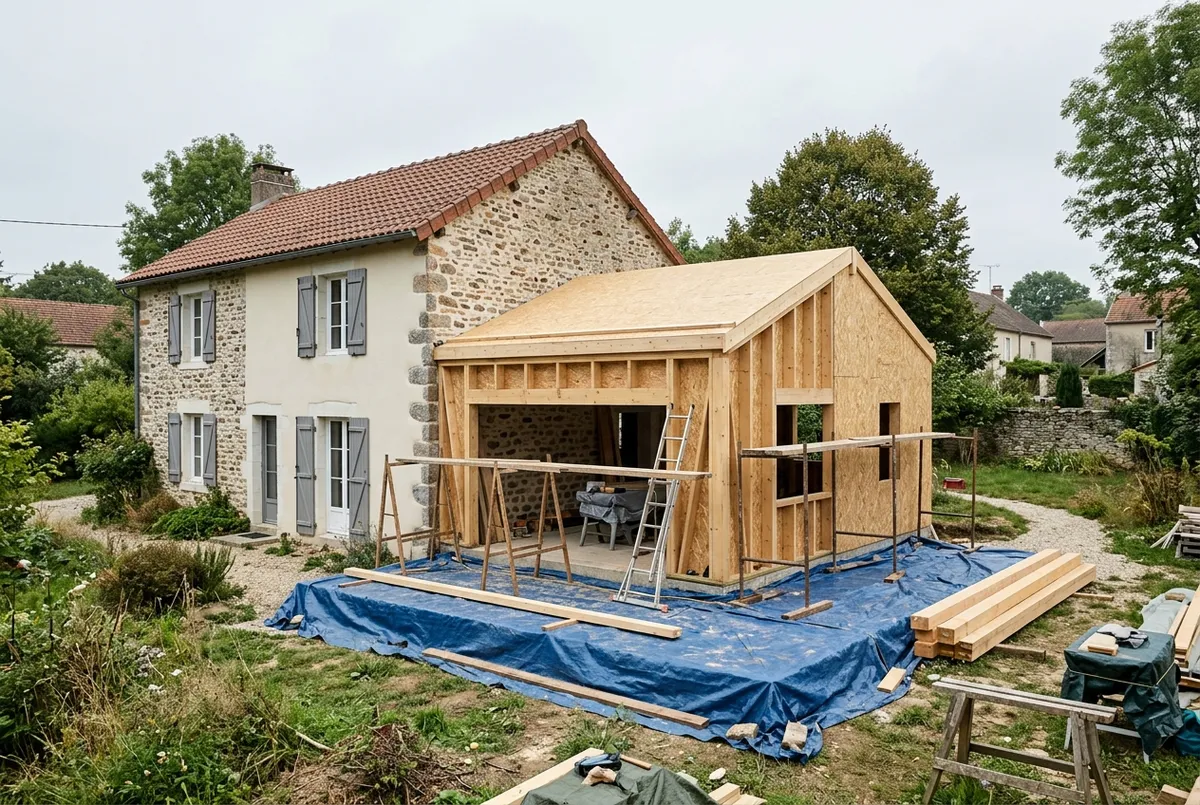
Extension en ossature bois en cours de construction accolée à une maison en pierre

Agrandissement

Extension ou surélévation

L'assureur regarde la jonction avec la maison existante et la capacité des murs anciens à porter le neuf. Pour 80 000 € de travaux, comptez souvent 1 200 à 2 000 €.

À préciser

  • Fondations
  • Jonction
  • Existants
  • Structure
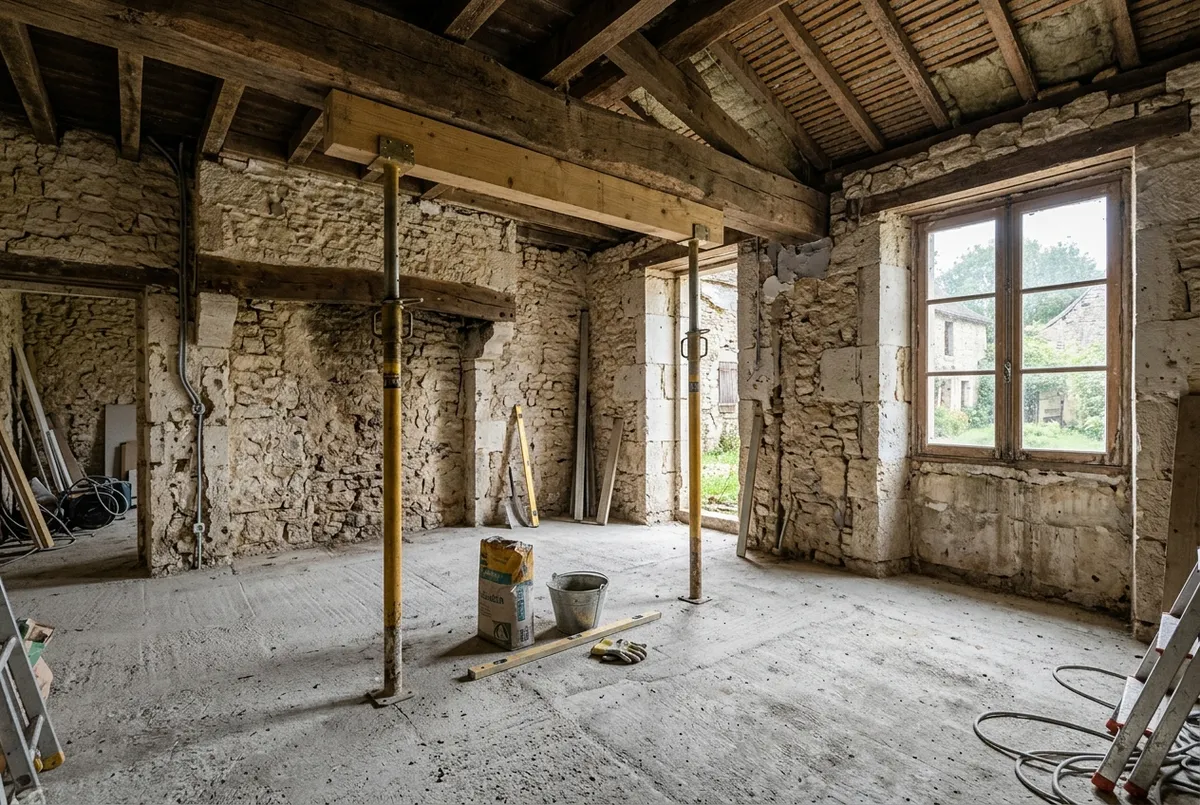
Maison ancienne en rénovation, murs en pierre à nu, poutre neuve soutenue par des étais

Rénovation lourde

Travaux sur la structure

Dès que les travaux touchent la structure, le clos ou le couvert, la dommage ouvrage est due. Le devis dépend beaucoup de l'option existants. Pour 150 000 € : 2 700 à 4 500 €.

À préciser

  • Diagnostic
  • Gros œuvre
  • Toiture
  • Existants
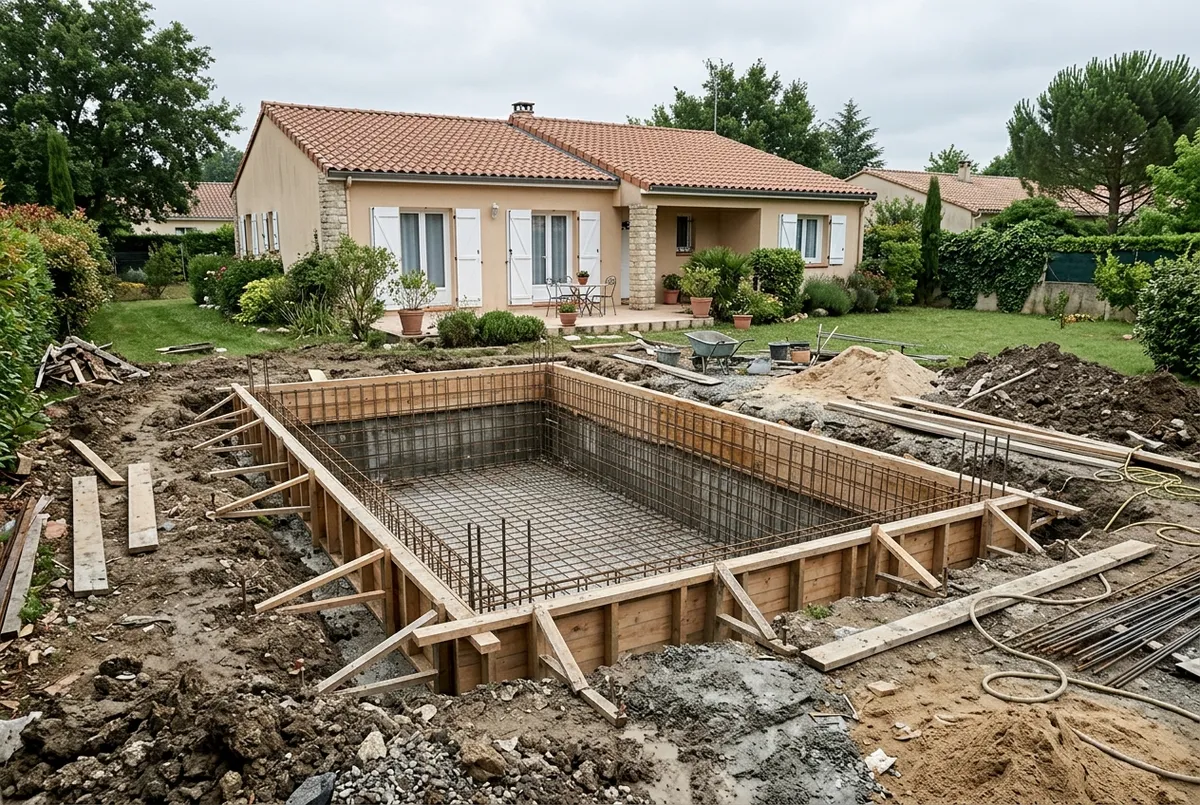
Piscine enterrée en béton en construction dans le jardin d’une maison

Ouvrage annexe

Piscine enterrée

Une piscine maçonnée est un ouvrage à part entière : elle peut faire l'objet de son propre devis. Pour un bassin de 25 000 €, la prime se situe souvent entre 500 et 750 €.

Pièces clés

  • Devis du pisciniste
  • Attestation
  • Terrain
  • Plans

Trois sinistres, trois lignes du devis

Ce que couvre le socle obligatoire, et ce qui dépend des options que vous avez acceptées ou refusées.

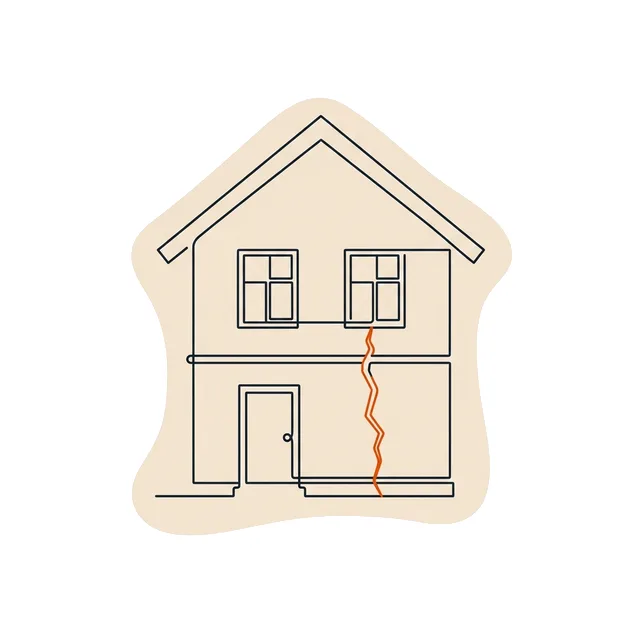
Garantie obligatoire Façade de maison traversée par une fissure verticale sous une fenêtre

La fissure qui descend sous la fenêtre

Trois ans après la réception, une fissure traversante part d'un appui de fenêtre jusqu'au soubassement. Expertise : tassement différentiel des fondations. Reprise : plus de 40 000 €.

Qui paie : la garantie obligatoire, présente dans tous les devis, puis l'assureur se retourne contre le maçon.

Option équipements Unité extérieure de pompe à chaleur contre le mur d’une maison, signe de panne

La pompe à chaleur en panne

La deuxième année, le compresseur lâche. L'équipement est dissociable du bâti : la panne ne compromet ni la solidité ni l'habitabilité au sens de la garantie obligatoire.

Qui paie : l'option « bon fonctionnement » si elle figurait au devis ; sinon, vous, en recherchant vous-même l'installateur.

Option existants Vieux plancher en bois fendu sous un mur neuf en parpaings

Le vieux plancher qui cède

Rénovation d'une longère : la cloison maçonnée neuve surcharge une solive ancienne qui se fend. La partie neuve est intacte, c'est l'ancien qui est touché.

Qui paie : l'option existants si elle avait été souscrite ; le devis de base ne couvre que l'ouvrage neuf et l'ancien qui lui est indissociable.

Lire un devis ligne par ligne →

Combien coûte une dommage ouvrage ?

La prime se paie une fois, pour dix ans. Elle dépend surtout du coût des travaux, de la nature du projet et des options retenues.

Extension de 80 000 €

Agrandissement par des entreprises assurées

1 200 – 2 000 €

prime unique, pour les dix ans de garantie.

Le plus fréquent

Maison neuve de 200 000 €

Constructeur ou entreprises, étude de sol faite

3 000 – 5 000 €

prime unique, garanties optionnelles en plus.

Rénovation lourde de 150 000 €

Structure, toiture, option existants

2 700 – 4 500 €

selon l’état du bâti ancien et les options.

Ce qui fait varier la prime :

  • Coût des travaux
  • Type de projet
  • Étude de sol
  • Options choisies

Fourchettes indicatives TTC, projets confiés à des entreprises assurées. Le tarif exact dépend de votre dossier. Détail des prix et du calcul →

Votre devis en 4 étapes

Aucun engagement, et un seul interlocuteur du début à la fin.

  1. 1

    3 min

    Décrivez votre projet

    Type de travaux, coût, surface, date d’ouverture du chantier, étude de sol et maîtrise d’œuvre.

  2. 2

    Sous 24 h

    On vérifie le dossier

    Un courtier spécialisé en dommage ouvrage, immatriculé à l’ORIAS, liste les pièces manquantes et contrôle les attestations des entreprises.

  3. 3

    Gratuit

    Vous recevez un devis

    Garanties obligatoires et options, franchise, plafond, prime unique : un devis lisible, expliqué ligne par ligne.

  4. 4

    Avant travaux

    Votre attestation

    Après acceptation et règlement, l’attestation dommage ouvrage est délivrée avant l’ouverture du chantier.

Questions fréquentes

Ce qu'on nous demande le plus souvent avant d'envoyer un dossier.

Comment obtenir un devis de dommage ouvrage ?

En décrivant votre projet (nature et coût des travaux, date de début) puis en fournissant le dossier technique : permis, plans, étude de sol, devis et attestations décennales des entreprises. L'assureur ne chiffre pas sans ces pièces. Le courtier les rassemble avec vous et présente le dossier aux assureurs.

Combien de temps faut-il pour recevoir un devis ?

Un premier retour arrive en général sous quelques jours quand le dossier est complet ; il faut compter deux à six semaines pour un projet plus lourd ou atypique. La loi n'impose aucun délai à l'assureur pour répondre à une demande de devis : les délais de 60 et 90 jours concernent les sinistres.

Quel est le prix d’une dommage ouvrage ?

C'est une prime unique, payée une fois pour dix ans. Pour un projet confié à des professionnels, elle représente souvent 1,5 à 3 % du coût des travaux : environ 3 000 à 5 000 € pour une maison neuve de 200 000 €. Le montant exact dépend du dossier.

Que vérifier dans un devis dommage ouvrage ?

Le coût de construction retenu (qui fixe le plafond de garantie), les garanties optionnelles incluses ou non (équipements, immatériels, existants), la franchise, la clause de révision de prime en fin de chantier et la date de prise d'effet. À prix égal, ce sont ces lignes qui font la différence.

Que faire si un assureur refuse de m’assurer ?

Le refus doit vous indiquer que vous pouvez saisir le Bureau central de tarification (art. L243-4 du Code des assurances), qui fixe la prime que l'assureur est tenu d'appliquer. Avant d'en arriver là, un dossier mieux présenté suffit souvent à obtenir une proposition.

Vais-je être démarché par plusieurs assureurs ?

Non. Votre demande est transmise à un seul courtier partenaire, spécialisé en dommage ouvrage, qui interroge lui-même les assureurs pour votre compte et vous présente la proposition retenue.

Demandez votre devis avant l’ouverture du chantier

Un dossier vérifié, présenté aux assureurs, et un devis expliqué ligne par ligne.

  • 100 % gratuit
  • Sans engagement
  • Réponse sous 24 h