Dossier difficile
Refus d’assurance dommage ouvrage : comment débloquer le dossier
La dommage ouvrage est obligatoire, mais aucun assureur n’est tenu d’accepter votre projet. Chantier déjà commencé, entreprise mal assurée, bâtiment ancien fragile : certains dossiers essuient refus sur refus. Les raisons les plus fréquentes, ce qu’on peut corriger, et le recours prévu par la loi quand rien ne marche.
On reprend les dossiers refusés et on les présente autrement — devis gratuit
- le plus souvent en cause
- Dossier
- recours en dernier ressort
- BCT
- délai de décision du BCT
- 3 mois
Pourquoi un assureur refuse de vous assurer
Un refus porte rarement sur la personne : il vise un risque que l’assureur ne sait pas évaluer ou sur lequel il n’aura pas de recours.
| Motif | Ce que craint l’assureur | Ce qu’on peut faire |
|---|---|---|
| Chantier déjà ouvert | Ne pas pouvoir juger les fondations déjà coulées | Rapport d’un contrôleur ou d’un ingénieur sur l’existant |
| Entreprise sans décennale valable | Perdre son recours après sinistre | Changer d’entreprise ou obtenir une attestation conforme |
| Travaux réalisés par le propriétaire | Aucun recours sur ces lots | Faire exclure ces lots ou les confier à un pro |
| Bâti ancien fragile | Des existants qui cèdent sous les travaux neufs | Diagnostic de structure, étude d’ingénieur |
| Sol à risque sans étude | Tassements et fissures des fondations | Étude géotechnique adaptée |
| Procédé non courant | Une technique mal connue | Avis technique, contrôle technique |
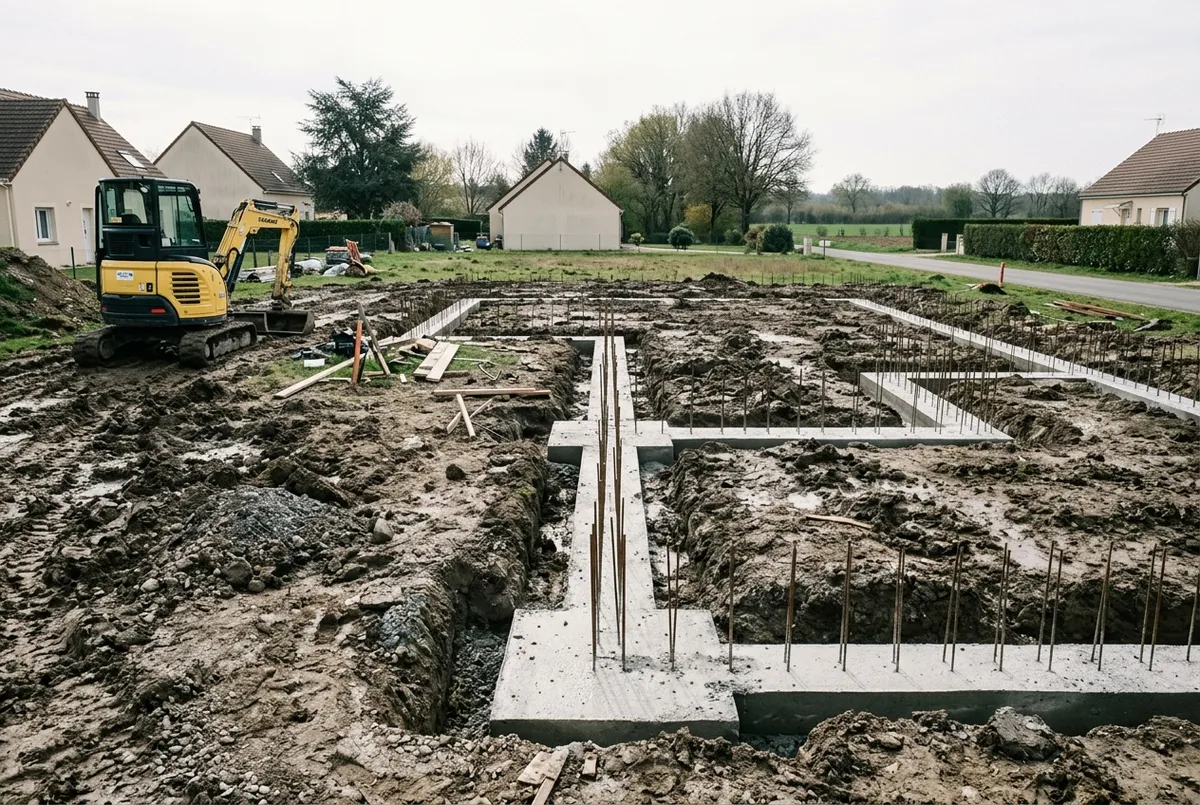
Le chantier a déjà commencé
C’est le motif de refus le plus fréquent. La loi impose de souscrire avant l’ouverture du chantier (art. L242-1 C. assur.) : passé ce stade, l’assureur doit garantir des fondations ou des murs qu’il n’a pas pu évaluer sur dossier. Beaucoup refusent d’étudier ; d’autres acceptent sous conditions.
Plus le chantier est avancé, plus le dossier doit être solide : photos datées de chaque étape, factures et attestations des entreprises, procès-verbaux, et souvent le rapport d’un contrôleur technique ou d’un ingénieur sur ce qui est déjà construit.
Maison neuve, fondations et vide sanitaire réalisés sans dommage ouvrage, trois refus. Le dossier est complété : étude de sol réalisée a posteriori, photos du ferraillage avant coulage, attestation décennale du maçon, rapport d’un contrôleur sur les fondations. Une proposition arrive, avec une prime plus élevée que sur un dossier déposé à temps.
Votre dossier a été refusé ?
Envoyez-nous votre projet et le motif du refus : on vous dit ce qui peut être corrigé et à qui le présenter.
- Réponse sous 24 h
- Un seul courtier
Représenter le dossier avant tout recours
- 1 Lire le motif du refus
Un refus motivé indique ce qui bloque : c’est la liste des corrections à apporter.
- 2 Compléter les pièces
Étude de sol, attestations conformes, diagnostic de structure, photos de chantier.
- 3 Revoir le montage
Confier un lot sensible à une entreprise assurée, ajouter un maître d’œuvre ou un contrôle technique.
- 4 Viser les bons assureurs
Tous n’acceptent pas les mêmes risques : un courtier sait lesquels étudient les dossiers difficiles.
La plupart des refus portent sur un dossier incomplet. Une fois corrigé, le même projet reçoit souvent une proposition, parfois d’un autre assureur.
Le Bureau central de tarification
Saisir le Bureau central de tarification
Toute personne soumise à l’obligation de s’assurer qui se voit opposer un refus par une entreprise d’assurance dont les statuts n’interdisent pas ce risque peut saisir le Bureau central de tarification. Le refus doit mentionner cette possibilité et ses modalités. Le BCT fixe la prime que l’assureur est tenu d’appliquer, peut laisser une franchise à la charge de l’assuré, et statue dans un délai de trois mois.
Le BCT ne choisit pas l’assureur à votre place : il impose un tarif à l’assureur que vous avez sollicité et qui vous a refusé. La saisine se fait avec le refus écrit et le dossier du projet. C’est un recours utile, mais il prend du temps : sur un chantier pressé, une représentation du dossier auprès d’autres assureurs est souvent plus rapide.
Questions fréquentes sur le refus d’assurance
Un assureur peut-il refuser une dommage ouvrage alors qu’elle est obligatoire ?
Peut-on obtenir une dommage ouvrage après le début des travaux ?
Que risque-t-on sans dommage ouvrage ?
Combien de temps met le Bureau central de tarification ?
Refus de souscription et refus de garantie, quelle différence ?
Un refus ne ferme pas toutes les portes
On reprend votre dossier, on le complète et on le présente aux assureurs qui étudient ce type de projet.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h