Assurance dommages-ouvrage

Obtenir un devis d'assurance dommage ouvrage

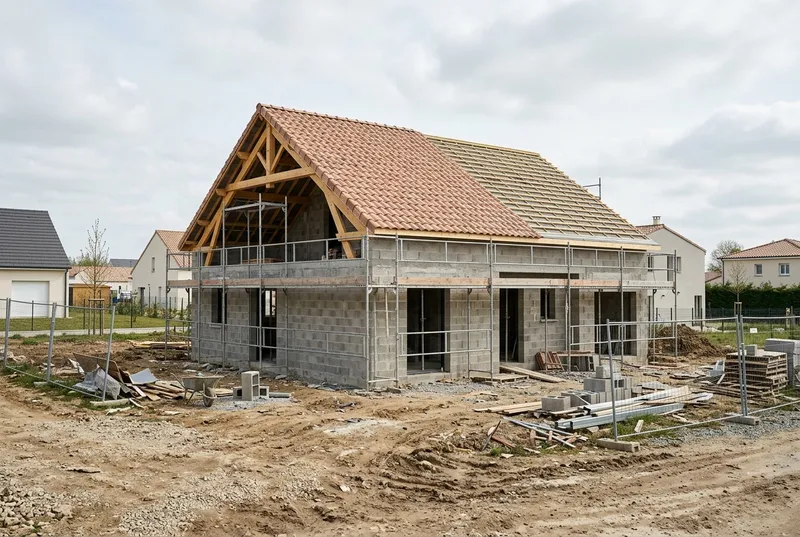
Le devis dommage ouvrage est la première pièce à obtenir quand on fait construire ou rénover lourdement : sans lui, pas d'attestation, et souvent pas de déblocage du prêt. Voici comment le demander, ce que l'assureur exige, combien de temps prévoir et comment lire la proposition reçue.

  • À demander avant l’ouverture du chantier (art. L242-1 C. assur.)
  • Un prix sur dossier, pas sur simple déclaration
  • Prime unique pour 10 ans de garantie
Devis dommage ouvrage

Votre devis en 3 min

On vérifie votre dossier, on le présente aux assureurs et on vous explique le devis reçu.

  • Maison neuve
  • Extension
  • Surélévation
  • Rénovation

Gratuit et sans engagement

Dossier ouvert d’où dépassent des plans de maison, une calculatrice à côté

Qu'est-ce qu'un devis de dommage ouvrage, et pourquoi en faut-il un avant les travaux ?

Le devis, ou proposition d'assurance, est l'offre chiffrée qu'un assureur établit pour garantir votre chantier : il indique le coût de construction retenu, les garanties, la franchise éventuelle et la prime unique. Il n'engage ni vous ni l'assureur tant qu'il n'est pas signé et réglé.

La dommage ouvrage n'est pas un contrat standard. Chaque opération est étudiée à part : nature des travaux, sol, entreprises retenues, présence d'un maître d'œuvre. C'est pourquoi aucun prix fiable ne s'obtient en ligne en quelques clics : l'assureur, ou le courtier qui présente le dossier, a besoin de pièces. Plus elles sont complètes, plus le devis arrive vite et moins il comporte de réserves. Une fois accepté et payé, le devis devient un contrat, et l'assureur délivre l'attestation que demandent la banque et, plus tard, le notaire.

Article L242-1 du Code des assurances

« Toute personne physique ou morale qui, agissant en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire de l'ouvrage, fait réaliser des travaux de construction, doit souscrire avant l'ouverture du chantier, pour son compte ou pour celui des propriétaires successifs, une assurance. »
  • Une attestation n'est délivrée qu'après acceptation du devis et règlement de la prime : c'est elle que réclament la banque et le notaire.

  • Sans recherche de responsabilité : le contrat préfinance les réparations, puis l'assureur se retourne contre les constructeurs.

Porte-document et feuille tamponnée sur une table de chantier

Votre dossier est-il prêt à être chiffré ?

Décrivez votre projet : on vous dit quelles pièces manquent, on vérifie les attestations des entreprises et on présente le dossier aux assureurs qui acceptent ce type de travaux.

  • Réponse sous 24 h
  • Gratuit et sans engagement
Obtenir mon devis gratuit

Quand faut-il demander son devis de dommage ouvrage ?

La loi fixe une limite claire : la souscription doit intervenir avant l'ouverture du chantier. En pratique, le bon moment pour demander un devis se situe bien plus tôt, dès que le permis est déposé et les entreprises choisies.

Deux à trois mois avant le début des travaux

C'est le délai qui permet de réunir les pièces, de recevoir une proposition, de la comparer à votre budget et d'obtenir l'attestation avant le premier coup de pelle. Une demande faite la semaine du démarrage met le calendrier du chantier, et souvent celui du prêt, sous pression.

Art. L242-1 C. assur.

La dommage ouvrage doit être souscrite avant l'ouverture du chantier par toute personne qui, en qualité de propriétaire, de vendeur ou de mandataire, fait réaliser des travaux de construction.

Art. L243-3 C. assur.

Six mois d'emprisonnement et 75 000 € d'amende en cas de manquement, sauf pour la personne physique qui construit un logement pour l'occuper elle-même ou y loger sa famille.

Art. L243-4 C. assur.

En cas de refus d'un assureur, vous pouvez saisir le Bureau central de tarification, qui fixe la prime ; le refus doit vous informer de cette possibilité.

Et la banque ? Pour un prêt immobilier destiné à des travaux de construction, de nombreuses banques demandent l'attestation dommage ouvrage avant de débloquer les fonds. Demandez votre devis en même temps que votre offre de prêt : les deux calendriers se rejoignent.

Ce que couvre le devis, et ce qu'il laisse de côté

Le cœur de tous les devis est identique, car il est fixé par les clauses types de l'annexe II à l'article A243-1 du Code des assurances. Les différences tiennent aux options et aux conditions particulières.

Garantie obligatoire (dans tous les devis)

  • Les dommages qui compromettent la solidité de l’ouvrage (fondations, murs, charpente)
  • Les dommages qui le rendent impropre à sa destination (infiltrations, affaissements)
  • Les éléments d’équipement indissociables du bâti (canalisations encastrées, plancher chauffant)
  • Les existants totalement incorporés à l’ouvrage neuf et devenus indivisibles
  • Le coût des travaux de réparation, dans la limite du coût de construction déclaré revalorisé

Hors garantie obligatoire

  • Le bon fonctionnement des équipements dissociables (→ option)
  • Les pertes financières : loyers, relogement (→ option immatériels)
  • Les parties anciennes non incorporées au neuf (→ option existants)
  • L’usure normale, le défaut d’entretien, l’usage anormal, la cause étrangère
  • Le fait intentionnel ou le dol du souscripteur ou de l’assuré

Toujours dans le devis

Garantie obligatoire

Le socle

Les désordres de nature décennale, pendant dix ans à compter de la réception.

Exemple

Le dallage du garage se fissure et s'affaisse la troisième année : l'assureur préfinance la reprise, puis se retourne contre le maçon et son assureur décennal.

Lire un devis ligne par ligne →

En option

Équipements et immatériels

Le bon fonctionnement des équipements dissociables et les pertes financières consécutives à un sinistre garanti.

Exemple

Un sinistre rend l'appartement loué inhabitable pendant quatre mois : l'option immatériels compense les loyers perdus.

En option, en rénovation

Existants

Les parties anciennes endommagées du fait des travaux neufs, quand elles restent dissociables du nouvel ouvrage.

Exemple

Une surélévation fait fissurer les murs anciens du rez-de-chaussée : l'option existants paie la reprise de l'ancien.

Ce que l’assureur examine pour établir le devis

Le prix d'une dommage ouvrage n'est pas tiré d'une grille : il se construit à partir de six questions que l'assureur pose à chaque dossier.

Coupe de terrain sous une maison, une sonde plantée jusqu’à une couche d’argile
Nature des travaux
Construction neuve, extension, surélévation, rénovation touchant la structure : chaque cas a ses points de vigilance.
Coût total de construction
La base de calcul de la prime et le plafond de garantie. Il comprend travaux, honoraires et taxes.
Sol et fondations
Une étude géotechnique, obligatoire dans certaines zones argileuses, rassure sur la première cause de sinistres graves.
Entreprises retenues
Chaque entreprise doit justifier d’une décennale valable à l’ouverture du chantier et couvrant l’activité exécutée.
Maîtrise d’œuvre et contrôle
Architecte, maître d’œuvre, contrôleur technique : leur présence pèse sur l’acceptation et sur le prix.
Date d’ouverture du chantier
Un chantier déjà commencé réduit fortement le nombre d’assureurs qui acceptent d’étudier le dossier.

Gardez une copie de tout. Devis signés, attestations décennales, étude de sol, procès-verbal de réception : l'assureur les demande à la souscription, puis à nouveau en fin de chantier pour réviser la prime, et le jour d'un sinistre.

Trois sinistres, trois lignes du devis

Ce qui arrive, et la ligne du devis qui décide de la prise en charge.

Garantie obligatoire Façade de maison traversée par une fissure verticale sous une fenêtre

La façade qui se fend

Maison neuve sur terrain argileux. La troisième année, une fissure traversante descend sous la fenêtre de la chambre. Expertise : fondations insuffisamment ancrées. Reprise par micropieux : plus de 40 000 €.

Qui paie : la garantie obligatoire, puis l'assureur exerce son recours contre le maçon et son assureur décennal.

Option équipements Unité extérieure de pompe à chaleur contre le mur d’une maison, signe de panne

Le chauffage qui s’arrête

Dix-huit mois après la réception, la pompe à chaleur tombe en panne en plein hiver. L'équipement peut être déposé sans abîmer le bâti : il relève en principe de la garantie de bon fonctionnement de deux ans.

Qui paie : l'option « bon fonctionnement » si elle figurait au devis ; sinon, c'est à vous de mettre en cause l'installateur.

Option existants Vieux plancher en bois fendu sous un mur neuf en parpaings

L’ancien plancher sous la cloison neuve

Rénovation d'une maison des années 1930 : une cloison maçonnée neuve surcharge une solive d'origine, qui se fend. Le plafond du rez-de-chaussée doit être repris.

Qui paie : l'option existants, si elle avait été acceptée au devis ; à défaut, la réparation de l'ancien reste à votre charge.

Du devis à l’attestation : les quatre étapes

Tout se joue avant l'ouverture du chantier. Un dossier complet dès le départ évite les allers-retours, qui sont la première cause de retard.

  1. 1

    Décrivez le projet

    Nature des travaux, adresse, coût prévisionnel, date de démarrage, intervenants prévus.

  2. 2

    Transmettez le dossier

    Permis, plans, étude de sol, devis et attestations décennales des entreprises retenues.

  3. 3

    Recevez et lisez le devis

    Coût retenu, garanties, options, franchise, révision de prime : on vous l’explique ligne par ligne.

  4. 4

    Signez et recevez l’attestation

    Après signature et règlement de la prime, l’attestation est délivrée avant le début des travaux.

Porte-document et feuille tamponnée sur une table de chantier

Combien coûte une dommage ouvrage ?

Une prime unique, payée une fois, couvre les dix ans de garantie. Pour un projet confié à des entreprises assurées, elle représente souvent 1,5 à 3 % du coût des travaux.

Extension de 80 000 €

Entreprises assurées, étude de sol

1 200 – 2 000 €

prime unique pour dix ans de garantie.

Le plus fréquent

Maison neuve de 200 000 €

Constructeur ou entreprises par lots

3 000 – 5 000 €

selon le sol, la maîtrise d’œuvre et les options.

Rénovation lourde de 150 000 €

Structure et toiture reprises

2 700 – 4 500 €

plus élevé avec l’option existants.

Ce qui fait varier la prime :

  • Coût des travaux
  • Type de projet
  • Étude de sol
  • Options choisies

Fourchettes indicatives TTC. Le tarif exact dépend de votre dossier. Tous les prix →

Questions fréquentes sur le devis dommage ouvrage

Calendrier, pièces, prix, refus : l'essentiel en six réponses.

Peut-on obtenir un devis de dommage ouvrage sans permis de construire ?

On peut obtenir une première estimation, mais l'assureur demandera le permis, ou la déclaration préalable, avant d'émettre un devis ferme. Déposez votre demande dès que le dossier d'urbanisme est prêt.

Le devis engage‑t‑il à souscrire ?

Non. Le devis est une proposition : il ne vous engage qu'une fois signé et la prime réglée. Il a en général une durée de validité limitée, indiquée sur le document.

Combien de temps faut-il pour obtenir un devis ?

Quelques jours à quelques semaines selon la complétude du dossier et la complexité du projet. Prévoyez deux à trois mois avant le démarrage pour aller jusqu'à l'attestation sans stress.

Pourquoi le prix change‑t‑il en fin de chantier ?

La plupart des contrats prévoient une révision de la prime sur la base du coût définitif des travaux, déclaré après la réception. Si le chantier a coûté plus cher que prévu, un complément est demandé ; s'il a coûté moins, un remboursement peut intervenir selon le contrat.

Que faire si l'assureur refuse ?

Le refus doit vous informer de la possibilité de saisir le Bureau central de tarification (art. L243-4 C. assur.), qui fixe la prime que l'assureur doit appliquer. Souvent, un dossier complété suffit à obtenir une proposition.

Le devis du constructeur suffit-il ?

Non. L'assurance décennale du constructeur couvre sa propre responsabilité. La dommage ouvrage est souscrite par vous, maître d'ouvrage : elle vous indemnise rapidement, puis se retourne contre le constructeur.

Demandez votre devis avant le premier coup de pelle

Un dossier vérifié, présenté aux assureurs, et un devis expliqué ligne par ligne.

  • 100 % gratuit
  • Sans engagement
  • Réponse sous 24 h